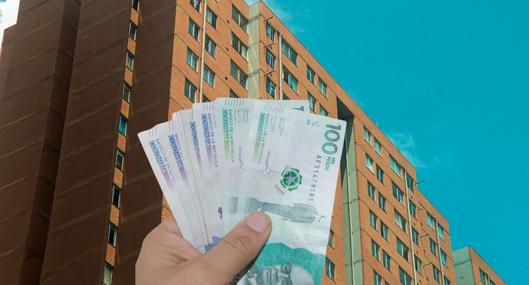


La compra de vivienda depende en gran medida de los ingresos mensuales, la cuota inicial y la capacidad de endeudamiento.
Un simulador del Banco de Occidente, con un plazo de 20 años y financiación de hasta 70% del valor del inmueble, estima que para comprar una vivienda de $300 millones se requieren ingresos de $9,2 millones mensuales mediante crédito hipotecario y $10,2 millones con leasing habitacional.
Para una vivienda de $500 millones, el ingreso sugerido asciende a $15,4 millones con crédito hipotecario y $17 millones con leasing.
En este escenario, la cuota inicial sería de $150 millones y $100 millones, respectivamente. Para una propiedad de $1.000 millones, los ingresos necesarios serían de $30,8 millones con crédito hipotecario y $34,1 millones con leasing, con cuotas iniciales de $300 millones y $200 millones.
Las simulaciones utilizan tasas anuales de 16,19% para crédito hipotecario y 15,54% para leasing.
Las cuotas estimadas van desde $2,7 millones para una vivienda de $300 millones hasta $10,2 millones para una de $1.000 millones.
Expertos recomiendan no elegir vivienda únicamente por el monto que presta el banco. La cuota debería representar máximo 30% de los ingresos familiares, considerando otras deudas y gastos del hogar.
Además, el precio final depende de factores como ubicación, valor del metro cuadrado y características del inmueble.
Precio de las viviendas VIS en Colombia cambiaría
El Ministerio de Vivienda presentó un proyecto de decreto que busca frenar las alzas en el precio de las viviendas VIS. La idea del Gobierno es que quede en máximo 135 salarios mínimos y que desde el inicio del negocio se establezca el precio en pesos colombianos.
* Pulzo.com se escribe con Z
Lee todas las noticias de economía hoy aquí.
LO ÚLTIMO