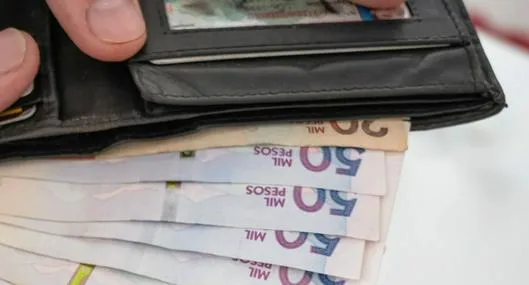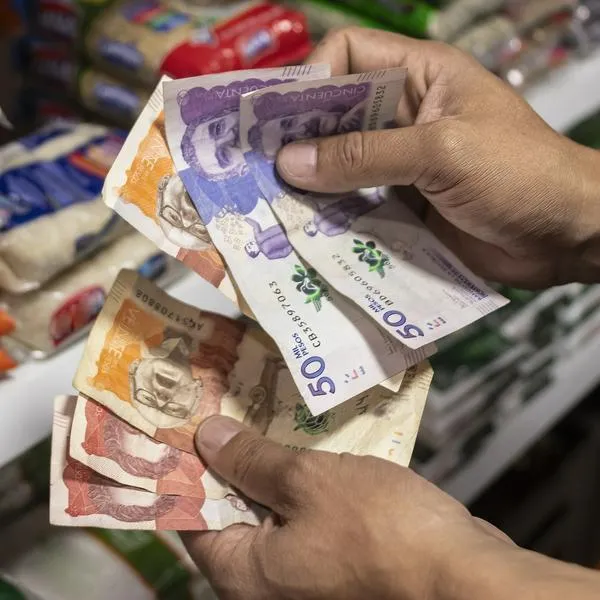


Entre los movimientos en la economía a nivel nacional, el avance acelerado de las transferencias electrónicas transformó los hábitos financieros en Colombia, provocando una caída histórica en el uso del efectivo durante los últimos dos años.
Así lo evidenció la Encuesta nacional sobre provisión de billetes y monedas e instrumentos de pago (Epbmip), divulgada por el Banco de la República junto con el Centro Nacional de Consultoría y replicada por Portafolio.
Dicho estudio bienal expone cómo el ecosistema digital ganó terreno sostenidamente desde 2019, logrando que las operaciones electrónicas prácticamente duplicaran su participación reciente frente al dinero físico.
Pese a este retroceso cercano a 12 puntos porcentuales, los billetes y monedas conservan todavía el liderazgo nacional, pues dos de cada tres ciudadanos los emplean como medio principal.
Específicamente, el efectivo concentra el 65,7 % según el número total de transacciones realizadas y alcanza el 64,8 % al analizar el valor monetario movilizado diariamente.
Casi la mitad de los encuestados, exactamente el 49,6 %, cancela sus compras con billetes todos los días de la semana, mientras apenas el 5,1 % evita utilizarlos completamente.
En cuanto al monto cotidiano, estas operaciones diarias promedian los $ 45.000, cifra estrechamente vinculada con el bajo valor de los gastos recurrentes que enfrentan los hogares colombianos.
De hecho, el 67,7 % de la ciudadanía reporta egresos habituales mensuales inferiores a un salario mínimo mensual legal vigente (SMMLV), y el 93,8 % gasta menos de dos SMMLV.
Al desglosar los desembolsos en efectivo, el 54,5 % destina hasta un millón de pesos mensualmente, el 34,0 % entre uno y dos millones y el 11,5 % supera esa cifra.
Este predominio de transacciones cotidianas pequeñas explica por qué los consumidores valoran todavía la rapidez y sencillez operativa que ofrecen las monedas y billetes en compras inmediatas.
Por el lado de los establecimientos comerciales, el dinero físico mantiene igualmente una presencia abrumadora, pues el 99,5 % de los negocios lo acepta dentro de sus cajas registradoras.
Incluso, el 24,4 % de los comercios recibe exclusivamente efectivo como medio de pago, y el 88,1 % percibe ingresos diarios provenientes directamente de billetes y monedas.
Al revisar la trayectoria estadística reportada por el Banco de la República, la preferencia por el efectivo permaneció relativamente estable entre 2014 y 2019 antes de descender gradualmente.
Entre 2019 y 2022, este indicador retrocedió 11,4 puntos porcentuales (pp) en cantidad de pagos, bajando del 89,8 % al 78,4 %, y cayó 14,5 pp en valor, pasando del 89,1 % al 74,6 %.
Tras una breve pausa registrada entre 2022 y 2023, la caída se profundizó nuevamente hacia 2026 con una disminución promedio cercana a 13 pp en número y valor.
Con ese resultado, el efectivo marcó su nivel mínimo de preferencia desde 2014, desplazamiento impulsado directamente por el auge de las plataformas digitales bancarias y billeteras móviles.
Precisamente, las transferencias electrónicas lideran el crecimiento desde 2014, escalando en términos de valor desde un marginal 0,1 % hasta conquistar el 26,1 % de preferencia en 2026.
Esta categoría comprende envíos originados desde cuentas de ahorro, cuentas corrientes y depósitos electrónicos mediante herramientas como PSE, aplicaciones financieras móviles y portales web bancarios.
Mientras tanto, las tarjetas plásticas mantuvieron participaciones estables: la débito conservó exactamente el 6,8 % entre 2014 y 2026, y la tarjeta de crédito avanzó levemente del 1,9 % al 2,3 %.
Según cálculos del Banrep, entre 2019 y 2022 el efectivo cedió 14,5 pp en valor mientras las transferencias ganaron 12,1 pp; entre 2023 y 2026 cayeron 13,8 pp frente a un alza electrónica de 11,7 pp.
En 2026, las transferencias lideran el número de pagos para el 35,4 % de los habitantes de Bogotá y para el 36,2 % de ciudadanos pertenecientes al estrato 4.
Aunque los datos reflejan percepciones ciudadanas de uso, el informe también examinó el acceso bancario nacional, revelando que el 77,7 % posee actualmente al menos un producto financiero activo.
Sobresalen los depósitos electrónicos con 61,9 % de tenencia, seguidos por cuentas de ahorros con 53,8 %, tarjetas débito con 39,1 % y tarjetas de crédito con apenas 20 %.
Sin embargo, las brechas regionales persisten con fuerza en ciudades costeras como Santa Marta y Cartagena, donde el 44 % y el 37 % carecen respectivamente de productos financieros.
Consecuentemente, ambas capitales registran la mayor dependencia nacional del efectivo, alcanzando preferencias del 82 % en Santa Marta y del 84 % en Cartagena según cantidad de pagos.
Finalmente, el caso de Bucaramanga demuestra que bancarizar no garantiza digitalizar pagos: allí el 82,6 % tiene productos financieros, pero el 70,6 % todavía prefiere pagar con efectivo.
* Pulzo.com se escribe con Z
LO ÚLTIMO