
Hola! Somos el noticiero regional más visto en Colombia, ¡Conéctate con nosotros y entérate de las noticias del suroccidente colombiano!, Emisión digital en vivo a las 8 a.m. por todos nuestros canales digitales, Emisión central a la 1:00 p.m. por el canal Telepacífico y nuestros canales digitales.
Un accidente de tránsito puede afectar de manera significativa tanto el patrimonio como la salud de quienes estén involucrados, ya sean conductores, pasajeros o peatones. Más allá de los daños materiales, un siniestro puede generar lesiones personales que implican costosos tratamientos médicos y la necesidad de trámites legales, por lo cual resulta fundamental conocer las coberturas de los diferentes seguros disponibles y las posibilidades para protegerse. De acuerdo con David Zapata, especialista en Derecho Penal y accidentes de tránsito, una distinción clave está en el alcance de cada protección: el Seguro Obligatorio de Accidentes de Tránsito (SOAT) y la póliza todo riesgo difieren tanto en lo que cubren como en su utilidad práctica.
Según explicó el experto, el SOAT fue creado para garantizar la atención a las víctimas de accidentes viales, ya sean peatones, pasajeros o conductores. Su cobertura incluye servicios médicos para los afectados, el reconocimiento de incapacidad permanente y un pago en caso de fallecimiento. Sin embargo, Zapata aclaró que el SOAT no responde por daños materiales en los vehículos ni por perjuicios ocasionados a terceros, ya que su enfoque es estrictamente la protección personal de los involucrados. El especialista también destacó que las pólizas todo riesgo ofrecen una protección diferente: pueden cubrir pérdidas totales o parciales del vehículo, daños a terceros y lo relacionado con la responsabilidad civil extracontractual, que corresponde a las obligaciones del asegurado hacia personas que no tienen un contrato directo con él. Sin embargo, no todas las pólizas todo riesgo cuentan con las mismas coberturas, y Zapata recomendó siempre revisar cuidadosamente los contratos para conocer exactamente qué protege cada seguro y cuáles son sus limitaciones.
Al ocurrir un accidente, el procedimiento varía según las consecuencias. Si solo hay daños materiales, Zapata sugirió recopilar y conservar evidencias que permitan establecer responsabilidades y valorar los daños. Cuando hay lesiones o fallecimientos, debe intervenir la autoridad de tránsito, recoger la información relevante y elaborar un informe, en el que se indiquen las condiciones del lugar y se proponga una hipótesis sobre las causas del accidente. En todo caso, el experto insistió en la importancia de las pruebas para determinar responsabilidades legales y económicas.
En situaciones en que la aseguradora se niegue a pagar, el abogado indicó que la negativa debe estar sustentada en una objeción válida, generalmente relacionada con exclusiones contractuales o el incumplimiento por parte del asegurado. Quienes se vean afectados pueden acudir al defensor del consumidor financiero o, si es necesario, iniciar acciones judiciales. Zapata recomendó buscar siempre la conciliación extrajudicial como alternativa para resolver los conflictos y evitar largos procesos en los tribunales.
Este artículo fue curado con apoyo de inteligencia artificial.
¿Qué diferencia hay entre el SOAT y una póliza todo riesgo para accidentes de tránsito?
El SOAT —seguro obligatorio de accidentes de tránsito— cubre únicamente la atención médica, incapacidad o fallecimiento de las víctimas de un accidente vial, pero no los daños materiales ni los perjuicios a terceros. Por otro lado, la póliza todo riesgo puede amparar daños por pérdida total o parcial del vehículo, responsabilidad civil frente a terceros y coberturas adicionales, aunque varía según el contrato, de acuerdo con lo explicado por David Zapata.
¿Qué pasos seguir cuando la aseguradora no paga después de un accidente de tránsito?
Si la aseguradora niega el pago alegando una exclusión o incumplimiento de condiciones, el asegurado puede acudir al defensor del consumidor financiero y considerar acciones judiciales por responsabilidad civil contractual. También es posible que los terceros afectados interpongan demandas por responsabilidad extracontractual. Siempre se recomienda intentar la conciliación extrajudicial para buscar una solución más rápida, como señaló el especialista citado.
* Este artículo fue curado con apoyo de inteligencia artificial.
Cómo obtener entradas gratis al Salón del Automóvil 2026
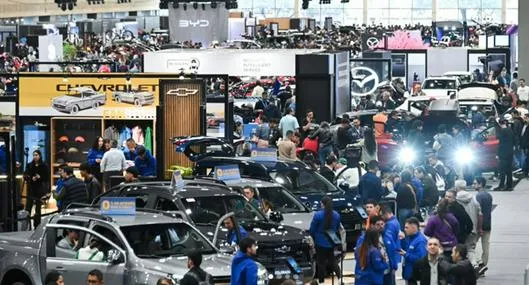
El Salón del Automóvil 2026 estará desde el 12 de noviembre hasta el 22 de noviembre. Todas las marcas de carros del país (las tradicionales y las nuevas) estarán en Corferias para mostrarles a los colombianos sus vehículos en esta edición. Pulzo ha creado un chatbot para que, desde el celular, las personas puedan consultar toda la información sobre los pabellones, entradas, precios de los vehículos y mucha más información del Salón. Además, estará entregando boletas para las personas interesadas en ir.
* Pulzo.com se escribe con Z
LO ÚLTIMO